Büyük Filtre: Yapay Zekâ Çağında Büyük Yatırım Turları Neden Zorlaştı?
Girişim sermayesi rekor kırıyor, ama büyük tur alabilen girişim sayısı azalıyor. Yapay zekâ ürün geliştirmeyi hızlandırıp ucuzlatırken yatırımcıları kopyalanamayan, güvenli ve düşük maliyetli şirketlere yöneltiyor.
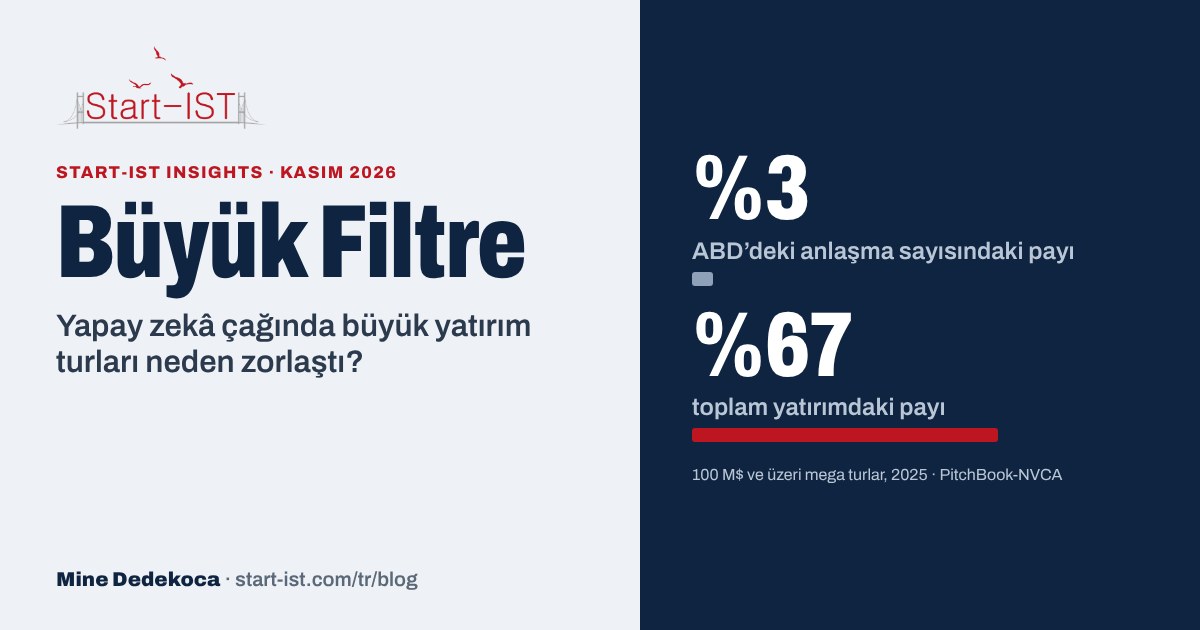
Girişim sermayesi hiç bu kadar fazla para görmedi; ama çoğu girişimci için büyük bir yatırım turu almak nadiren bu kadar zor oldu. 2026’nın ilk dokuz ayında ABD’li girişimler rekor düzeyde 515,8 milyar dolar topladı ve bunun %82,7’sini yapay zekâ şirketleri aldı (PitchBook-NVCA, SiliconANGLE aracılığıyla). Küresel ölçekte ise 2026’nın üçüncü çeyreğinde yatırılan 159 milyar doların yaklaşık üçte birini yalnızca 27 şirket aldı (Crunchbase, Metir aracılığıyla).
Sorun sermaye eksikliği değil; sermayenin neyi satın almak istediğinin değişmesi. Yapay zekâ, eskiden yatırım almış bir şirketin bir yılda yapabildiğini küçük bir ekibin birkaç haftada yapmasını sağlıyor. Bu hız girişimciler için bir armağan, yatırımcılar için ise bir uyarı: Siz hızlı inşa edebiliyorsanız, herkes edebilir.
Bu yüzden yatırımcılar daha dar bir şirket grubuna yoğunlaşıyor: kopyalanması ve yerine başkasının konması zor, benimsenmesi güvenli ve işletmesi ucuz şirketler. Bu yazıda bu değişimin arkasındaki verilere ve bunun özellikle Türkiye’deki girişimciler için ne anlama geldiğine bakıyoruz.
Daha çok para, daha az kazanan
2026’daki patlama gerçek, ama dar. PitchBook’a göre OpenAI ve Anthropic turları çıkarıldığında ABD’deki toplamlar 2024 sonundan beri aşağı yukarı aynı seyri izliyor (SiliconANGLE). 2025’teki 100 milyon dolar üzeri turlar çıkarıldığında piyasanın geri kalanı yaklaşık 105 milyar dolardı; yani “2019 ya da 2020 başıyla kıyaslanabilir” bir düzey (NVCA 2026 Yearbook).
Asıl hikâye gri ve lacivert çubuklar arasındaki fark: Anlaşmaların küçük bir kısmı sermayenin büyük bölümünü topluyor ve bu fark 2026’da daha da açıldı.
Daralma yatırımcıların kendisine kadar uzanıyor. 2026’da ABD’de 500 milyon dolar ve üzeri “mega fonlar”, fonların yalnızca %6’sı olmalarına rağmen yeni fon sermayesinin %78’ini topladı. Fon kapatabilen yeni yöneticilerin sayısı 2022’deki 927’ye karşılık yalnızca 211 oldu (SiliconANGLE). Daha az küçük fon, genç şirketlerin ihtiyaç duyduğu ilk çekleri yazacak daha az kişi demek.
Küresel tablo da benzer. 2026’nın üçüncü çeyreğinde yatırılan 159 milyar doların 13 milyar doları tohum turlarına gitti; bunun 2,6 milyar doları da 100 milyon dolar ve üzeri tohum turlarıydı (Crunchbase, Metir aracılığıyla).
Yapay zekâ ürün geliştirmeyi ucuzlatıyor ve hızlandırıyor
Yapay zekâ, bir fikri gelire dönüştürmenin maliyetini ve süresini büyük ölçüde kısalttı. Stripe’ın verilerine göre platformdaki en büyük 100 yapay zekâ şirketi, yıllıklandırılmış 1 milyon dolar gelire medyan 11,5 ayda ulaştı; bu, önceki dönemin en hızlı SaaS şirketlerinden dört ay daha hızlı. Lovable üç ayda 17 milyon dolar yıllık yinelenen gelire, Bolt ise iki ayda 20 milyon dolara ulaştı (Stripe).
Şirketler bu noktaya çok daha az insanla ulaşıyor.
2025’in ilk yarısında ABD’de kurulan yeni girişimlerin %36,3’ünü tek kurucular başlattı; bu oran 2019’da %23,7’ydi (Carta Solo Founders Report). Hyunjin Kim (INSEAD) ve Rembrand Koning’in (Harvard Business School) Haziran 2026 tarihli çalışma makalesi, yapay zekâ temelli girişimlerin benzer şirketlerden %25 daha küçük olduğunu ve benzer değerlemelere sahip olduğunu buldu (Sovereign Magazine).
Girişimciler için bu iyi bir haber: Küçük bir çek artık gerçek bir ürün satın alabiliyor. Yatırımcılar içinse hesap değişiyor. Küçük bir ekip ucuza gelire ulaşabiliyorsa, bir fikri kanıtlamak için büyük bir tura gerek kalmıyor. Ve inşa etmesi ucuz olan bir fikri bir başkasının yeniden inşa etmesi de ucuz.
İnşa etmek ucuzsa, kopyalamak da ucuz
Tek bir girişimcinin bir hafta sonunda ürün çıkarmasını sağlayan araçlar, bir rakibin onu bir sonraki hafta sonunda yeniden yapmasını da sağlıyor. Yatırımcılar en savunmasız şirketlere “wrapper” (sarmalayıcı) diyor: başkasının modelinin üzerine kurulmuş, kendine ait verisi, iş akışı ya da dağıtım kanalı olmayan bir arayüz.
Tehdit yalnızca rakip girişimlerden gelmiyor. SignalFire’dan Ryan Wexler, bugünkü bir model zayıflığı üzerine kurulan ürünün bir sonraki model sürümünde ücretsiz bir özelliğe dönüşebileceğini söylüyor. Onun testi şu: Teknoloji katmanınız on yıl sonra hâlâ var olacak mı? (SignalFire)
Kolayca yerine başkası konabilen yazılımların yeniden fiyatlanması şimdiden görülüyor. Bending Spoons, Airtable’ı daha önceki 11,7 milyar dolarlık değerlemesine karşılık 1,3 milyar dolara satın aldı. 17,5 milyar dolar değerlemeyle C Serisi yatırımı almış Miro’nun 1,4 milyar dolara satılması bekleniyor. Son yatırımını 2021’de alan şirketlerin hisseleri Forge Global’in ikincil piyasasında medyan %59 iskontoyla işlem görüyor (SiliconANGLE).
Dolayısıyla yatırımcı toplantısındaki ilk soru değişti. Artık “Bunu yapabilir misiniz?” değil; neredeyse herkes yapabiliyor. Soru şu: “Bunu neden başka kimse yapamaz?”
Yatırımcılar artık neye para veriyor?
Her şey hızla inşa edilebildiğinde sermaye, hızla kopyalanamayana yöneliyor. 2026’daki yatırımcı yorumlarında beş özellik sürekli öne çıkıyor:
- Modelden daha uzun ömürlü bir problem. Yapay zekâ on kat iyileştiğinde ürün eskimiyor, tersine daha değerli hâle geliyor (SignalFire).
- Kullanımla birikerek büyüyen veri. Müşterilerin ürünü kullanmasının yan ürünü olarak oluşan ve hiçbir rakibin indiremeyeceği veri.
- “Kayıt sistemi” konumu. İş akışına, entegrasyonlara ve bir sektörün karmaşık, düzenlemeye tabi taraflarına sahip olmak.
- Güven ve güvenlik. Ham bir API’nin sunamayacağı uyumluluk, güvenilirlik ve veri egemenliği. Türkiye’de Cerebrum Tech, Doğa Sigorta için sigorta verisini ülke içinde tutan bir yapay zekâ sistemi geliştirdi (Daily Sabah).
- Sermaye verimliliği. Çalışan başına yüksek gelir ve model çalıştırma maliyetlerine rağmen ayakta kalan brüt kâr marjı.
Bir sonraki tura ulaşma eşiği, seçiciliğin ne kadar arttığını gösteriyor.
Beklenen çekiş (traction) de yükseldi. Cowboy Ventures’tan Aileen Lee, Wall Street Journal’a A Serisi arayan bir girişimden artık ilk yılında 4–5 milyon dolar gelir göstermesinin beklendiğini söyledi (Sovereign Magazine). Carta’nın 2025 verilerinde tohum turu ile A Serisi arasındaki medyan süre 2019’daki 1,5 yıldan 2,1 yıla çıktı (SaaStr, Carta verisiyle).
Türkiye’deki girişimciler için ne anlama geliyor?
Türkiye bu filtreyi daha da sert hissediyor. Girişimler 2026’nın ilk yarısında 87 turda 172 milyon dolar topladı ve bunun %75’ini altı şirket aldı. Yalnızca oyun sektörü 111,4 milyon dolar alırken fintek yatırımları 2025’in tamamındaki 220,4 milyon dolardan 16,6 milyon dolara geriledi (startups.watch, Daily Sabah aracılığıyla).
Yapay zekâ burada hâlâ çıkış anını bekliyor. Aynı altı ayda 33 Türk yapay zekâ girişimi toplam 28,6 milyon dolar topladı. Birleşik Krallık’ta ise yedi yapay zekâ şirketi 16,1 milyar dolarlık yatırımın %49’unu aldı. Logo Yazılım’ın kurucusu Tuğrul Tekbulut, yerel boşluğu “garson boyu” sorunu olarak tanımlıyor: tohum yatırımcıları için fazla büyük, uluslararası büyüme fonları için fazla küçük olmak.
Bu da savunulabilirliği Türk girişimciler için daha da önemli kılıyor. Yatırım turuna çıkmadan önce şirketinizi şu sorularla test edin:
- Yapay zekâ araçları kullanan iki kişilik bir ekip ürününüzü bir ayda yeniden yapabilir mi? Yapabiliyorsa, neyi kopyalayamaz: veri, sözleşmeler, lisanslar, dağıtım?
- Bir sonraki model çıktığında ürününüz iyileşiyor mu, yoksa değer mi kaybediyor?
- Yalnızca sizin ürününüzün ürettiği veri hangisi?
- Yerel varlığın, uyumluluğun ve verinin ülkede tutulmasının önemli olduğu finans, sağlık, savunma ya da kamu hizmetleri gibi güvene dayalı bir alanda mısınız?
- Çalışan başına geliriniz ve yapay zekâ maliyetleri sonrası brüt marjınız ne?
- Büyük turdan önce gelire ulaşıp masaya güçlü bir konumdan oturabilir misiniz?
- Türkiye, ilk günden itibaren Avrupa ya da Körfez gibi daha büyük bir pazara açılan bir sıçrama tahtası mı?
Sonuç
Sermaye kaybolmadı; seçici hâle geldi. Yapay zekâ hızlı inşa eden girişimcileri ödüllendiriyor, ama tek avantajı hız olanları cezalandırıyor. 2026’da büyük turlar kopyalanması zor, benimsenmesi güvenli ve işletmesi ucuz şirketlere gidiyor.
İyi haber şu ki bu özellikler en baştan tasarlanabilir. Start-IST, 2012’den beri girişimcileri fikir aşamasından yatırıma ve büyümeye kadar destekliyor ve Global Startup Awards’ı Türkiye’de temsil ediyor. Bir yatırım turuna hazırlanıyorsanız, savunulabilirlik hikâyenizi test etmenize ve doğru yatırımcılarla tanışmanıza yardımcı olabiliriz. Bize ulaşın.
Kaynaklar
- Riley, D. “US venture deal value reaches record $515.8B as exits fail to keep pace.” SiliconANGLE, 8 October 2026 (PitchBook-NVCA Venture Monitor, Q3 2026). siliconangle.com
- National Venture Capital Association. “NVCA 2026 Yearbook: The Venture Industry in Transition.” NVCA / PitchBook, 2026. nvca.org
- Axios. “Axios Pro Rata,” 8 October 2026 (AI share of 2026 U.S. deal count). www.axios.com
- Metir. “Q3 2026 Venture Funding: $159B, AI at 64%, 27 Mega-Rounds,” 6 October 2026. www.metirai.com
- Crunchbase News. “Q3 2026 global startup funding” report, 5 October 2026. news.crunchbase.com
- Stripe. “Indexing the AI economy.” stripe.com
- Lemkin, J. “The Real State of Seed Today: The Top 10 Learnings from 50,000 Startups, Per Carta’s Latest Data.” SaaStr, 12 December 2025. www.saastr.com
- Walker, P. and Shad, H. “Solo Founders Report 2025.” Carta, 9 December 2025. carta.com
- Kim, H. and Koning, R. Working paper on AI-native startups. INSEAD / Harvard Business School, June 2026. www.hbs.edu
- Sovereign Magazine. “AI Startups Are Staying Small by Hiring Fewer Junior Staff,” 24 September 2026. www.sovereignmagazine.com
- Wexler, R. “Moats are for castles: Why AI startups should optimize for permanence, not defensibility.” SignalFire, 4 May 2026. signalfire.com
- Venture Capital Careers. “Seed to Series A Graduation Rate: The Data and How VCs Use It,” 23 October 2026. venturecapitalcareers.com
- Sırt, T. “Türkiye attracts $172 million in startup funding in H1.” Daily Sabah, 10 July 2026 (startups.watch data). www.dailysabah.com